Wero pour les professionnels : quels bénéfices selon votre activité ?
Wero pour les restaurants, e-commerçants et indépendants : analyse des cas d’usage, frais de paiement, économies potentielles et simulations concrètes.
L'arrivée de Wero dans les paiements marchands ouvre de nouvelles perspectives pour les entreprises, mais ses bénéfices varient selon les secteurs d'activité, les parcours clients et les volumes d'encaissement.
Restauration, e-commerce et indépendants : chaque métier présente des opportunités spécifiques en matière de réduction des frais de paiement, de fluidification des encaissements et d'amélioration de l'expérience client.
Komission analyse trois cas d'usage concrets, avec des scénarios opérationnels et des simulations financières, pour évaluer le potentiel de Wero et les conditions de son adoption.
1. Focus métier : Restaurants & CHR
Fort potentiel - déploiement français à anticiper pour 2027
Wero au restaurant : payer plus vite, fluidifier le service et optimiser les frais d'encaissement
Le paiement constitue un moment critique de l'expérience client au restaurant. Attendre un terminal, demander l'addition, partager une note entre plusieurs convives ou patienter pour régler peut ralentir le service, particulièrement pendant les périodes d'affluence.
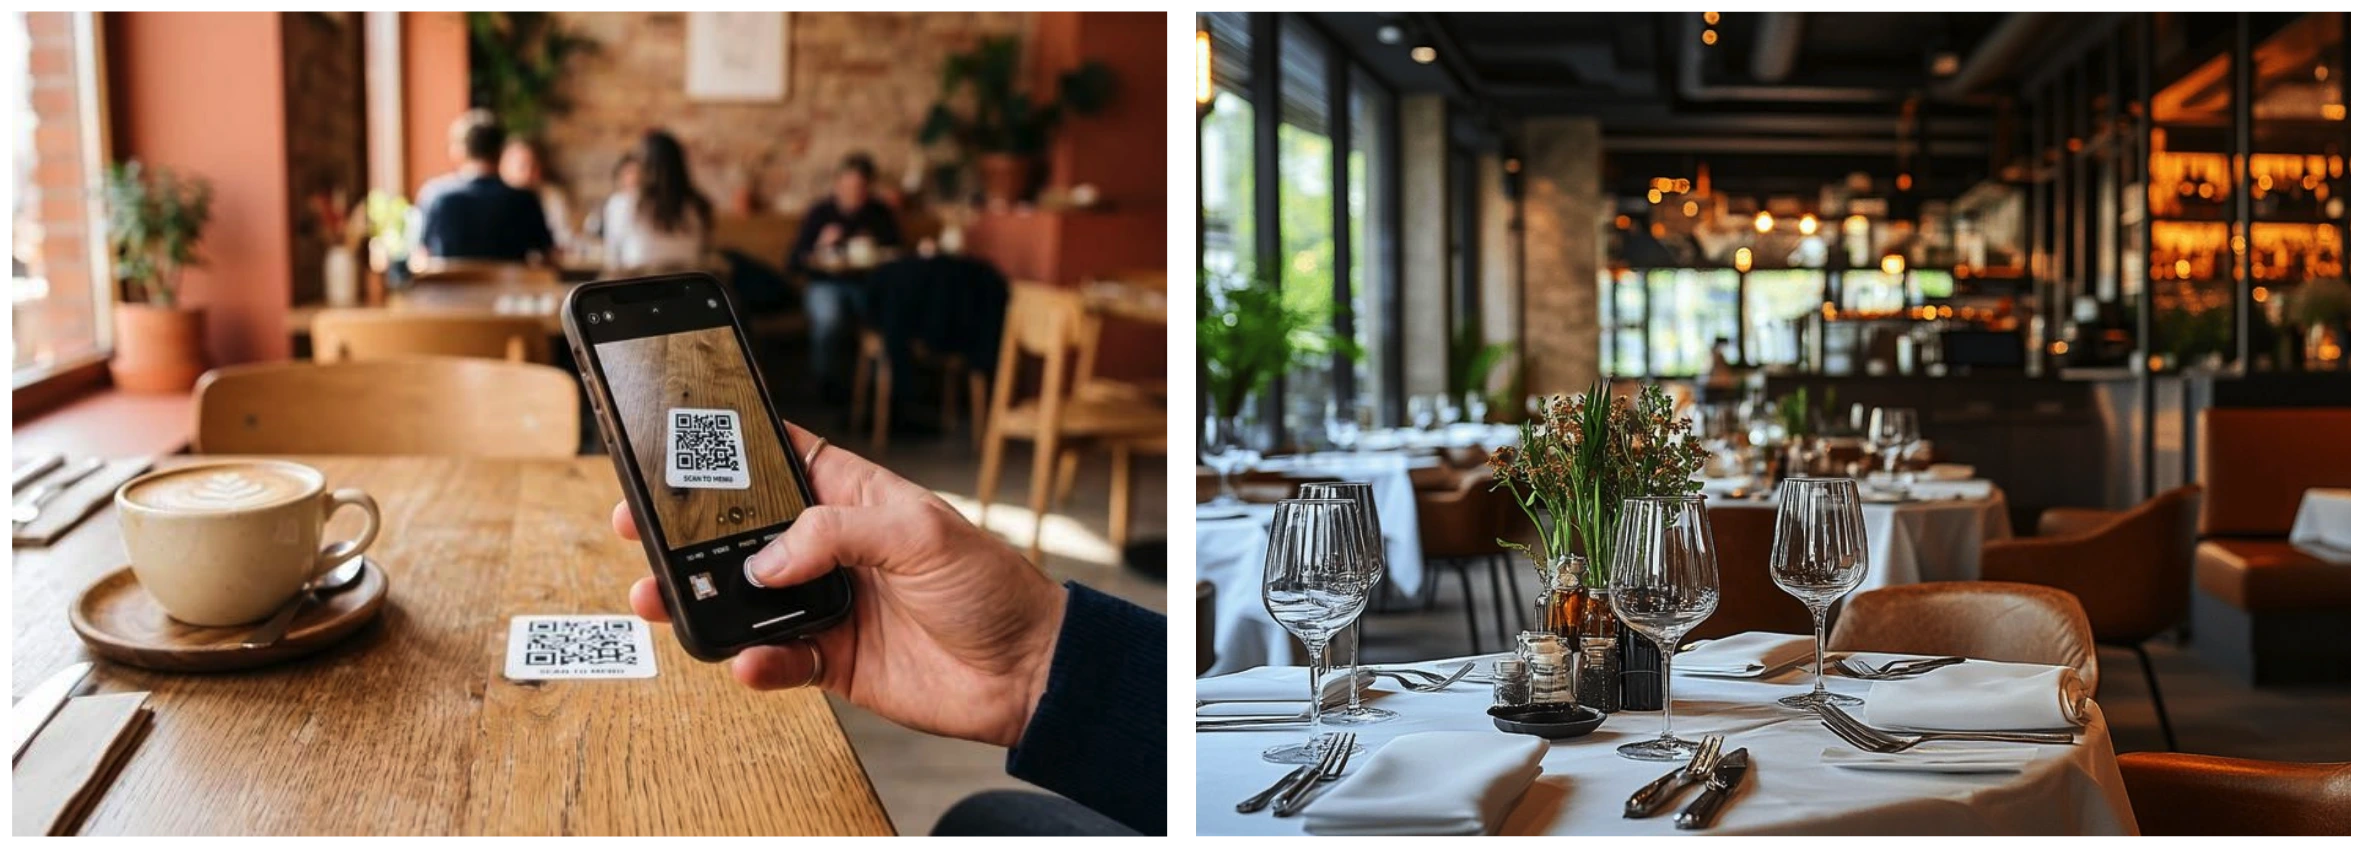
Wero pourrait permettre aux restaurateurs de proposer un paiement directement depuis le compte bancaire du client, avec validation sur smartphone.
EPI prévoit explicitement la possibilité d'utiliser un QR code imprimé sur une addition ou affiché sur un terminal. Le paiement en magasin a déjà commencé à être déployé en Belgique, tandis que son extension en France est prévue progressivement à partir de 2027.
Cinq cas d'usage de Wero dans la restauration
1. Paiement à table par QR code
Le client termine son repas, scanne un QR code
associé à son addition, valide le montant dans
son application bancaire et règle sans attendre
le terminal de paiement.
BÉNÉFICE
Moins d'attente et davantage d'autonomie pour
les clients. Nécessite une intégration entre
Wero, la caisse et la gestion des additions.
2. Partage d'addition entre convives
Une table de six personnes souhaite régler
séparément. Chaque convive sélectionne sa part
et valide son propre paiement Wero.
BÉNÉFICE
Moins de manipulations de TPE et un encaissement
potentiellement plus fluide. La fonction de
partage doit être vérifiée auprès du fournisseur
de caisse et du PSP.
3. Acompte pour une réservation
Un groupe réserve une table pour 12 personnes.
Le restaurant propose le règlement d'un acompte
via un parcours de paiement Wero compatible.
BÉNÉFICE
Sécurisation d'une partie du chiffre d'affaires
et meilleure gestion des réservations.
Les annulations et remboursements doivent
être anticipés.
4. Click & collect et commande à emporter
Le client commande sur le site du restaurant
et paie avec Wero avant de venir récupérer
son repas.
BÉNÉFICE
Paiement anticipé, retrait plus fluide et
réduction du temps d'encaissement sur place.
Ce scénario est proche des fonctionnalités
e-commerce déjà disponibles.
5. Événements et privatisations
Un restaurant facture une privatisation ou
un repas d'entreprise. Le client règle en ligne
depuis son compte bancaire, sans communiquer
ses données de carte.
BÉNÉFICE
Paiement de compte à compte et possibilité
d'optimiser certains frais d'encaissement.
Les plafonds bancaires et les fonctionnalités
de facturation doivent être vérifiés.
Analyse Komission :
ces scénarios illustrent le potentiel de Wero
dans la restauration. Leur disponibilité effective
dépend du déploiement du paiement marchand,
des fonctionnalités du PSP et de l'intégration
avec les logiciels de caisse.
Les valeurs sont des
hypothèses de travail, pas des tarifs Wero confirmés.
Simulateur d'économies Wero
Restaurant — simulation indicative HT
Scénario
120 000 €
0,80 %
0,40 %
30 %
Économie mensuelle estimée144 €
Économie annuelle estimée1 728 €
Calcul : encaissements éligibles × part transférée ×
différence de taux. Hors frais fixes, coûts d'intégration,
minimums, plafonds tarifaires et effets sur la conversion.
Une économie négative signifie un surcoût.
Exemple : un restaurant à 1,44 M€ d'encaissements annuels
Hypothèse
Montant
Encaissements mensuels
120 000 €
Taux actuel carte
0,80 %
Taux Wero simulé
0,40 %
Part transférée vers Wero
30 %
Économies mensuelles
144 €
Économies annuelles
1 728 €
Simulation indicative :
les taux utilisés sont des hypothèses de travail,
et non des tarifs Wero confirmés.
Les économies estimées excluent les frais fixes,
les coûts d'intégration et les éventuels
frais supplémentaires des prestataires.
Ce résultat est intéressant, mais ne suffit pas à lui seul à justifier un projet technique coûteux.
L'argument commercial le plus fort pour un restaurateur est donc la combinaison des économies d'encaissement et du temps potentiellement gagné pendant le service.
Simulation de fluidification du service
Prenons un restaurant qui traite 150 additions par jour, avec 30 % de paiements autonomes et 90 secondes de temps actif économisé par addition concernée.
Temps de personnel libéré par jour
67,5 min
Sur 300 jours d'ouverture
337,5 h
Ce temps n'est pas automatiquement une économie salariale. Il peut être réaffecté à l'accueil, au service ou à la préparation des tables.
En ajoutant l'hypothèse d'une seule table supplémentaire de deux couverts par jour, avec un ticket moyen de 35 € par personne, on obtient un potentiel de chiffre d'affaires additionnel de 21 000 € par an, sous réserve d'une demande suffisante et d'une rotation réellement améliorée.
Il ne faut pas présenter ce montant comme un gain garanti ou comme une conséquence démontrée de Wero.
2. Focus métier : E-commerce
Paiement en ligne déjà disponible chez certains commerçants
Wero e-commerce : améliorer la conversion et diversifier les moyens de paiement
Pour un e-commerçant, Wero peut répondre à trois enjeux : faciliter le paiement mobile, diversifier les moyens de paiement et optimiser les frais d'acceptation.
Contrairement aux cartes bancaires, Wero permet au consommateur d'autoriser un paiement directement depuis son application bancaire.
Trois cas d'usage prioritaires
Cas d'usage
Scénario
Intérêt
Checkout mobile
Paiement via l'application bancaire
Parcours potentiellement plus fluide
Alternative à la carte
Wero proposé aux côtés de Visa,
Mastercard et PayPal
Diversification de l'acceptation
Paniers élevés
Paiement de compte à compte,
sous réserve des plafonds
Optimisation potentielle des coûts
Simulation de conversion e-commerce
Prenons un e-commerçant réalisant 100 000 visites mensuelles, avec un taux de conversion de 2,5 % et un panier moyen de 100 €.
Indicateur
Avant
Après, hypothèse
Visites mensuelles
100 000
100 000
Taux de conversion
2,50 %
2,55 %
Commandes mensuelles
2 500
2 550
Chiffre d'affaires mensuel
250 000 €
255 000 €
Chiffre d'affaires additionnel simulé sur 12 mois
+60 000 €
Hypothèse d'une hausse de 0,05 point du taux
de conversion global, non démontrée pour Wero.
Il s'agit de chiffre d'affaires supplémentaire,
et non de marge ou de bénéfice.
Pour un e-commerçant, même une amélioration modeste de la conversion peut représenter un enjeu financier important. Mais il faut la mesurer par un test réel, idéalement avec des groupes comparables.
Le retour d'expérience Orange/Sosh est particulièrement utile ici : les clients manifestaient de l'intérêt pour Wero, mais la couverture bancaire encore limitée freinait les paiements effectivement réalisés.
L'avis Komission : commencer par un déploiement ciblé sur mobile, mesurer le taux de sélection, le taux de succès et le coût par paiement réussi, puis élargir si les résultats sont convaincants.
3. Focus métier : Indépendants, artisans et petites entreprises
Acceptation professionnelle à vérifier selon le prestataire
Wero pour les indépendants : encaisser simplement sans multiplier les équipements
Pour un artisan, un consultant, un professionnel itinérant ou un petit commerçant, Wero pourrait simplifier certains encaissements sans nécessiter systématiquement un terminal bancaire traditionnel.
Trois scénarios
1. Artisan à domicile : après une intervention de 180 €, le professionnel présente un QR code marchand permettant au client de payer depuis son application bancaire.
2. Consultant ou prestataire B2B : une facture de 950 € est réglée via un parcours Wero compatible, avec rapprochement du paiement et de la facture.
3. Commerçant sur un marché : un vendeur propose Wero comme alternative au paiement par carte, sous réserve de la disponibilité d'une solution d'acceptation professionnelle adaptée.
Stripe identifie également les paiements par QR code comme un cas d'usage pertinent pour les indépendants. La disponibilité des outils de facturation, des reçus et des relances dépend toutefois de la solution commerciale retenue
Simulation de coûts : indépendant à 8 000 € par mois
Indicateur
Carte
Wero simulé
Volume annuel
96 000 €
96 000 €
Commission hypothétique
1,50 %
0,50 %
Frais annuels
1 440 €
480 €
Écart théorique
—
960 € / an
Simulation indicative :
les commissions utilisées sont des hypothèses
de travail et non des tarifs Wero confirmés.
Le calcul suppose que 100 % des encaissements
sont transférables vers Wero. Les frais fixes,
coûts d'intégration et éventuels frais
supplémentaires sont exclus.
RESTAURATION & OPTIMISATION DES PAIEMENTS
Votre restaurant est-il prêt pour les nouveaux paiements ?
Paiement à table, QR code, Wero, TPE et frais bancaires :
Komission analyse vos encaissements et identifie les
opportunités de réduction des coûts et de fluidification
du service.
Wero : un nouveau levier d'optimisation des paiements pour les commerçants ?
« Et si vos clients pouvaient régler leur addition sans attendre le terminal, tout en réduisant potentiellement vos frais d'encaissement ? »
Au-delà d'un nouveau moyen de paiement, Wero ouvre des perspectives concrètes pour les restaurants, les e-commerçants et les indépendants : fluidification des encaissements, amélioration de l'expérience client, diversification des moyens de paiement et optimisation potentielle des coûts.
Mais son adoption ne doit pas être une simple décision technologique. Couverture bancaire, compatibilité PSP, intégration aux logiciels de caisse, coûts réels et parcours clients sont autant de paramètres à analyser avant de se lancer.
L'enjeu n'est donc pas d'adopter Wero à tout prix, mais de déterminer où, quand et comment ce nouveau moyen de paiement peut créer de la valeur pour votre activité.
Chez Komission, nous accompagnons les commerçants dans l'analyse de leurs frais d'encaissement, le benchmark des prestataires de paiement et l'évolution de leur architecture de paiement, afin d'identifier les solutions les plus pertinentes pour leurs besoins actuels et futurs.
Partager ce post
Jérémy MEUNIER
Fondateur de Komission
Je suis Jérémy MEUNIER, expert des solutions de paiement pour le magasin et le commerce en ligne. J’ai piloté pendant 10 ans la Direction Commercial d’un acteur majeur de la distribution de terminaux de paiement en France (+230k POS et +17k clients), ensuite co-fondateur d'un orchestrateur du paiement all in one (+20M€ ARR) et administrateur de l’association du paiement Français.