Wero : paiement e-commerce, magasin, frais et intégration | Komission
Wero : comment accepter ce nouveau moyen de paiement européen sur son site e-commerce et en magasin ?
Mis à jour le 10 novembre 2026 - Analyse Komission
Wero s'apprête à transformer le paysage des paiements en Europe. Développé par les grandes banques européennes, ce nouveau portefeuille numérique permet de payer directement depuis son compte bancaire, sans utiliser de carte Visa ou Mastercard.
Après avoir remplacé progressivement Paylib pour les transferts d'argent entre particuliers en France, Wero s'ouvre désormais au paiement e-commerce, avant une généralisation progressive dans les magasins physiques.
Orange, Decathlon, Lidl et Air France figurent parmi les premières grandes enseignes à adopter ou à préparer ce nouveau moyen de paiement européen.
Pour les commerçants, les enjeux sont importants : réduction potentielle des coûts d'encaissement, diversification des moyens de paiement, amélioration de l'expérience client et moindre dépendance aux réseaux de cartes internationaux.
Mais Wero est-il réellement moins cher que la carte bancaire ? Comment intégrer Wero sur Shopify, PrestaShop ou un terminal de paiement ? Quelles banques et quels prestataires de paiement sont compatibles ?
Komission décrypte le fonctionnement de Wero, son déploiement en France et les opportunités concrètes pour les commerçants.
Qu'est-ce que Wero et comment fonctionne ce moyen de paiement ?
Wero est un portefeuille de paiement numérique européen développé par l'European Payments Initiative (EPI), une initiative soutenue par de grandes banques et des acteurs européens du paiement.
Contrairement aux wallets traditionnels qui s'appuient généralement sur une carte bancaire enregistrée, Wero repose sur le paiement de compte à compte (Account-to-Account ou A2A) et le virement instantané SEPA.
Concrètement, lorsqu'un consommateur sélectionne Wero pour régler un achat, le paiement est autorisé directement depuis son application bancaire ou l'application Wero.
Le commerçant n'a donc pas besoin de collecter un numéro de carte bancaire pour exécuter la transaction.
Pourquoi Wero est-il innovant ?
L'innovation de Wero ne réside pas uniquement dans le paiement instantané, déjà disponible dans l'écosystème bancaire européen.
Elle repose sur la combinaison de plusieurs éléments :
- Un paiement sans carte bancaire : les fonds sont transférés directement entre comptes bancaires.
- Une expérience intégrée aux banques : le client utilise une application bancaire qu'il connaît déjà.
- Une infrastructure européenne : Wero s'appuie sur les rails de paiement SEPA.
- Une utilisation multicanale : e-commerce, applications mobiles et, progressivement, magasins physiques.
- Une alternative aux réseaux internationaux : les commerçants peuvent diversifier leur architecture de paiement.
Wero ambitionne ainsi de devenir un moyen de paiement européen utilisable aussi bien pour rembourser un proche que pour effectuer un achat sur Internet ou en boutique.
Wero en chiffres : où en est son déploiement en novembre 2026 ?
Le développement de Wero repose sur un avantage majeur : sa distribution directement au sein des applications bancaires.
Selon les informations publiées dans la newsletter Mercatel de novembre 2026, l'écosystème Wero dépasse désormais 60 millions d'utilisateurs, dont 41 millions en France.
Le suivi de compatibilité bancaire communiqué au 10 novembre 2026 fait également apparaître :
Attention : la compatibilité bancaire Wero ne signifie pas automatiquement que tous les clients peuvent payer un commerçant avec Wero.
Une banque peut proposer les transferts entre particuliers sans avoir encore activé les paiements e-commerce.
Cette distinction est essentielle pour les commerçants qui souhaitent mesurer leur clientèle réellement éligible.
Quelles banques françaises sont compatibles avec Wero ?
Wero bénéficie du soutien des principaux groupes bancaires français.
Parmi les établissements et réseaux participant à son déploiement figurent notamment :
- BNP Paribas et Hello bank!
- Crédit Agricole et LCL
- Banque Populaire et Caisse d'Épargne (Groupe BPCE)
- Crédit Mutuel et CIC
- La Banque Postale
- Société Générale
- BRED et Crédit Coopératif
- Fortuneo et d'autres établissements partenaires
D'après le suivi bancaire fourni au 10 novembre 2026, 27 des 29 banques françaises référencées sont indiquées comme compatibles, les deux dernières étant encore annoncées.
BoursoBank et Trade Republic figurent parmi les établissements dont le déploiement reste à suivre dans ce référentiel.
Pour un commerçant, il convient néanmoins de vérifier séparément l'activation du paiement marchand auprès de chaque banque.
Quels commerçants acceptent déjà Wero ?
L'arrivée de Wero dans le commerce constitue une nouvelle étape pour l'écosystème européen des paiements.
Plusieurs grandes enseignes ont commencé à intégrer la solution, tandis que d'autres préparent leur déploiement.
Orange et Sosh : premiers paiements Wero en France
Le 1er septembre 2026, Orange est devenu, via Sosh, le premier commerçant français à accepter Wero en production pour le règlement de factures en ligne.
Les abonnés Sosh peuvent sélectionner Wero depuis leur application MySosh ou leur espace client pour régler certaines factures de téléphonie mobile et d'accès Internet.
Le paiement est ensuite validé dans l'application bancaire du client.
Le projet a été réalisé avec Axepta BNP Paribas, choisi comme partenaire d'acceptation et d'acquisition des paiements Wero.
Decathlon : une adoption européenne
Decathlon a lancé Wero en Allemagne et en Belgique le 20 juillet 2026, avec BNP Paribas.
L'enseigne fait partie des premiers grands commerçants à déployer cette solution sur plusieurs marchés européens.
Son déploiement en France s'inscrit dans la même stratégie, avec l'objectif de simplifier les paiements et d'unifier les parcours d'achat.
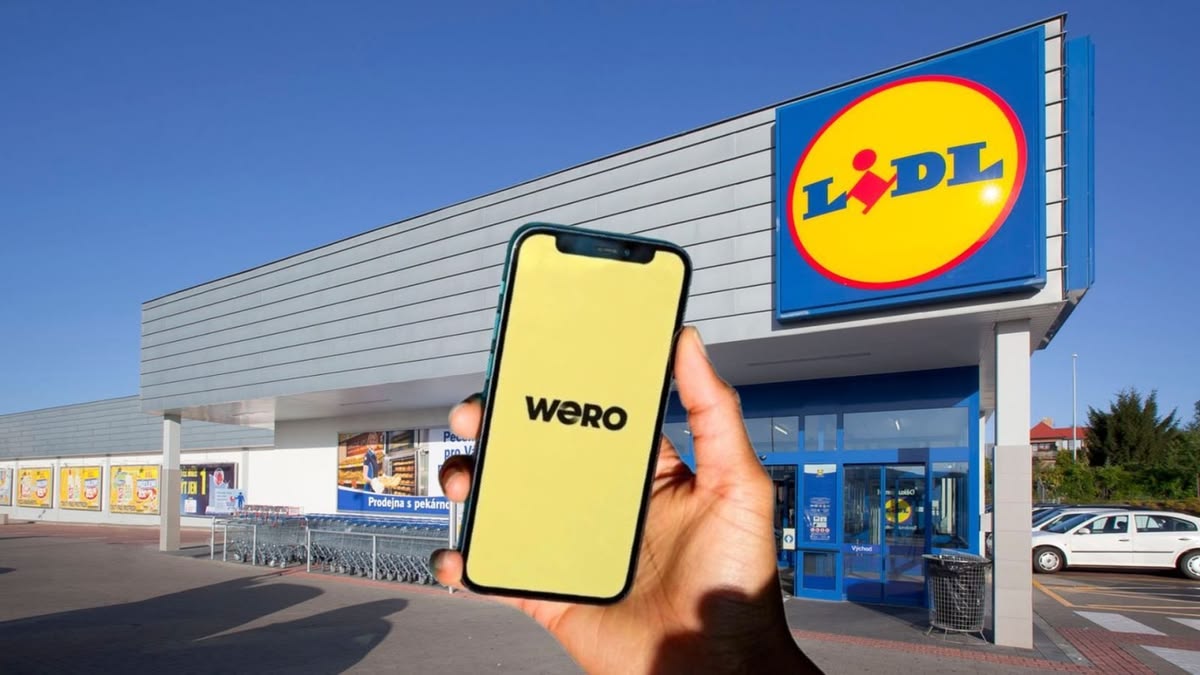
Lidl : Wero dans la grande distribution
Lidl figure parmi les enseignes ayant déjà intégré Wero au paiement en ligne en Allemagne.
Son adoption démontre que le paiement de compte à compte peut également répondre aux besoins de la grande distribution, caractérisée par des volumes importants de transactions.
L'extension à d'autres marchés, notamment la France, s'inscrit dans le calendrier de déploiement annoncé par EPI.
Air France : le paiement européen dans le transport
Air France a confirmé son engagement dans l'intégration de Wero pour ses paiements en ligne.
Pour une compagnie aérienne, l'intérêt est double : proposer un moyen de paiement adapté à plusieurs marchés européens et diversifier les circuits d'encaissement.
Les enjeux d'intégration sont néanmoins plus complexes que pour une vente immédiate classique, notamment lorsque le paiement et l'émission ou la livraison du service interviennent à des moments différents.
D'autres enseignes se préparent
Parmi les commerçants ayant annoncé leur intérêt ou leur intégration figurent également Fnac Darty, E.Leclerc, Veepee, Kiabi, Ikea, Feu Vert et Vertbaudet.
Le calendrier exact et la disponibilité effective peuvent varier selon les pays, les banques et les parcours de paiement.
Comment intégrer Wero sur un site e-commerce ?
Pour accepter Wero sur un site e-commerce, un commerçant doit généralement passer par un prestataire de services de paiement (PSP) ou un acquéreur compatible avec Wero.
Le fonctionnement ressemble à l'ajout d'un nouveau moyen de paiement au checkout, mais son traitement technique diffère de celui d'une transaction carte bancaire.
Le parcours de paiement Wero en ligne
- Le consommateur ajoute des produits à son panier.
- Il sélectionne « Payer avec Wero » sur la page de paiement.
- Il est redirigé vers son application bancaire ou scanne un QR code sur ordinateur.
- Il vérifie le montant et le bénéficiaire, puis autorise le paiement.
- Le commerçant reçoit une confirmation et peut poursuivre le traitement de la commande.
Le paiement immédiat constitue le premier cas d'usage déployé à grande échelle.
Wero sur Shopify, PrestaShop, WooCommerce ou Magento
L'intégration dépend de la plateforme e-commerce et surtout du PSP utilisé.
Sur Shopify, PrestaShop, WooCommerce ou Magento, plusieurs scénarios sont possibles :
- Activation de Wero dans une solution de paiement existante, si le PSP et son module le prennent en charge.
- Installation d'un module ou connecteur compatible.
- Intégration spécifique via API pour les architectures sur mesure.
La disponibilité doit être confirmée auprès du PSP pour chaque plateforme, pays et version de module.
Un PSP partenaire de Wero ne propose pas nécessairement une intégration Wero immédiatement opérationnelle sur tous les CMS.
Quels PSP proposent Wero ?
L'écosystème de partenaires Wero comprend notamment :
- Adyen
- Axepta BNP Paribas
- Mollie
- Worldline
- Worldpay
- HiPay
- Lyra
- Nuvei
- Plusieurs établissements bancaires acquéreurs
Ces acteurs figurent dans l'écosystème officiel des partenaires d'acceptation Wero.
Toutefois, leur statut de partenaire ne garantit pas une disponibilité commerciale immédiate pour chaque marchand.
Avant de choisir une solution, il est recommandé de vérifier les pays couverts, les fonctionnalités activées, les conditions tarifaires, les remboursements et les outils de réconciliation.
Comment accepter Wero en magasin sur un terminal de paiement ?
Wero prépare également son arrivée dans les points de vente physiques.
Le principe initial repose notamment sur un QR code affiché sur un terminal de paiement, une caisse ou un autre support compatible.
Le consommateur scanne ce QR code, ouvre son application bancaire et confirme le paiement.
Le commerçant doit ensuite recevoir une confirmation exploitable par son système d'encaissement.
En Belgique, les premières intégrations de Wero en magasin ont commencé à être présentées, notamment avec le prestataire Payworld.
En France, le déploiement des paiements Wero en point de vente est attendu progressivement à partir de 2027.
Les enjeux techniques pour les magasins
L'intégration ne consiste pas simplement à afficher un QR code.
Pour une chaîne de magasins, un restaurant ou un réseau de franchises, plusieurs points doivent être étudiés :
- La compatibilité avec le terminal de paiement électronique (TPE).
- La communication entre la caisse et le système d'acceptation.
- La confirmation automatique du paiement.
- La gestion des remboursements et des annulations.
- La réconciliation entre les ventes et les encaissements.
- Le comportement du système en cas d'incident réseau ou de paiement non confirmé.
Pour les enseignes disposant de plusieurs points de vente, l'intégration de Wero doit donc être envisagée dans une architecture de paiement omnicanale.
Wero est-il gratuit ? Quels frais pour les commerçants ?
C'est l'une des principales questions des entreprises qui envisagent d'accepter Wero.
Wero est généralement gratuit pour les consommateurs, mais cela ne signifie pas que l'acceptation de Wero est gratuite pour les commerçants.
Il faut distinguer trois situations.
1. Wero entre particuliers
Les transferts Wero entre particuliers sont proposés sans frais de transaction facturés par Wero à l'utilisateur, sous réserve des éventuelles conditions appliquées par sa banque.
2. Wero pour les consommateurs en ligne
Lorsqu'un consommateur paie un achat avec Wero, Wero ne lui facture pas directement de frais d'utilisation.
3. Wero pour les commerçants
L'acceptation des paiements marchands est un service commercial facturé par le PSP ou l'acquéreur.
Le modèle annoncé par Wero repose notamment sur une commission proportionnelle, avec des mécanismes de plafonnement.
Le tarif final dépend des conditions négociées avec le prestataire de paiement.
Wero coûte-t-il moins cher que Visa ou Mastercard ?
Wero présente un potentiel d'optimisation des coûts grâce à son architecture de paiement de compte à compte.
Contrairement à une transaction carte, le paiement Wero ne repose pas sur les mêmes mécanismes de commission d'interchange et de frais de réseau.
Mais l'absence d'interchange carte ne signifie pas l'absence de frais d'acceptation.
Le coût total d'un paiement Wero peut inclure une commission commerciale, des frais de traitement et d'éventuels coûts d'intégration ou de services.
L'objectif économique est de proposer une alternative compétitive aux paiements par carte, mais aucune économie universelle ne peut être garantie.
Pour un commerçant, le bon indicateur reste le coût complet d'encaissement, comparé à celui de ses transactions actuelles.
Wero ou carte bancaire : quelles différences pour un commerçant ?
Wero ne doit donc pas nécessairement être considéré comme un remplaçant immédiat de la carte bancaire.
Il peut d'abord être déployé comme moyen de paiement alternatif, complémentaire aux cartes CB, Visa, Mastercard et aux autres wallets.
Pourquoi proposer Wero comme moyen de paiement alternatif ?
L'intégration de Wero peut répondre à plusieurs objectifs.
Réduire la dépendance aux réseaux de cartes
Wero apporte une nouvelle infrastructure d'acceptation, indépendante des circuits de paiement carte traditionnels.
Cette diversification peut contribuer à limiter la dépendance à un nombre restreint de réseaux ou de prestataires.
Optimiser les frais d'encaissement
Pour certains profils de transactions, notamment lorsque les coûts cartes sont élevés, Wero pourrait offrir une alternative économiquement intéressante.
L'opportunité dépend cependant des tarifs réellement négociés et du panier moyen.
Améliorer la conversion e-commerce
Le paiement directement depuis l'application bancaire peut simplifier l'expérience client, notamment sur smartphone.
Il convient néanmoins de mesurer le taux de transformation réel plutôt que de supposer que tout nouveau wallet améliore automatiquement la conversion.
Prévoir une solution alternative de paiement
Wero peut aussi constituer une voie d'encaissement complémentaire lorsque le paiement par carte est indisponible ou refusé.
Il peut participer à une stratégie de continuité des paiements, à condition que les infrastructures concernées ne partagent pas la même cause de défaillance.
Wero n'est donc pas une garantie absolue contre les interruptions de service, mais une possibilité supplémentaire dans une architecture de paiement diversifiée.
Retour d'expérience : ce que le lancement de Wero chez Orange nous apprend
Le retour d'expérience d'Orange, publié dans la newsletter Mercatel de novembre 2026, apporte des enseignements particulièrement intéressants.
Orange a choisi de commencer par le règlement des factures Sosh, un cas d'usage limité au paiement immédiat.
Le projet a nécessité une intégration API REST avec Axepta BNP Paribas et l'adaptation de plusieurs composants de son système d'information.
Les premiers résultats
Sur la période du 1er septembre au 11 octobre 2026, Orange communique notamment les indicateurs suivants :
Ces résultats mettent en évidence un phénomène essentiel : l'intérêt des consommateurs peut être supérieur à leur capacité réelle à utiliser Wero.
La progression du nombre de banques activant le paiement marchand constitue donc un facteur déterminant de l'adoption.
Orange souligne également que le parcours mobile fonctionne mieux que le parcours avec QR code sur ordinateur, dont la conversion était environ deux fois plus faible.
L'enseignement technique : anticiper la réconciliation
Le projet Orange a nécessité l'adaptation d'une dizaine de composants informatiques.
Le rapprochement bancaire s'appuie notamment sur des relevés au format CAMT.054, différents des flux historiques de reporting carte.
Orange a également rencontré des difficultés de stabilité et de complétude de certains reportings bancaires lors du démarrage.
Ces premiers retours montrent que la réussite d'une intégration Wero ne dépend pas seulement du bouton de paiement visible par le consommateur.
Elle nécessite aussi une bonne préparation des équipes finance, comptabilité, back-office et informatique.
L'avis de Komission : faut-il intégrer Wero dès maintenant ?
Chez Komission, nous considérons Wero comme une évolution stratégique majeure de l'écosystème européen des paiements.
Son principal avantage réside dans la combinaison d'une infrastructure bancaire européenne, d'une expérience utilisateur familière et d'un potentiel de réduction des coûts d'acceptation.
Mais son déploiement doit être abordé avec pragmatisme.
Notre recommandation : anticiper l'intégration de Wero dès maintenant, sans nécessairement généraliser son activation immédiatement.
Pour un e-commerçant dont la clientèle est principalement française, belge ou allemande, Wero mérite d'être intégré à la réflexion sur les moyens de paiement alternatifs.
Pour un commerçant omnicanal, un réseau de magasins ou une entreprise disposant de systèmes d'encaissement complexes, il est préférable de préparer l'architecture technique et les processus de réconciliation avant un déploiement généralisé.
Trois critères doivent guider la décision :
1. La couverture réelle. Quelle proportion des clients peut effectivement utiliser Wero pour payer un commerçant ?
2. L'économie du paiement. Le tarif proposé par le PSP permet-il de réduire le coût complet d'acceptation par rapport aux cartes ?
3. La performance opérationnelle. L'intégration garantit-elle un parcours fluide, des remboursements maîtrisés et une réconciliation fiable ?
Wero ne doit pas être activé uniquement parce qu'il est innovant. Il doit répondre à un objectif mesurable de performance des paiements.
Comment Komission accompagne les entreprises dans l'intégration de Wero
Komission est un cabinet indépendant spécialisé dans l'audit, le conseil et l'optimisation des paiements.
Nous accompagnons les entreprises dans l'évaluation de leurs moyens de paiement, la comparaison des prestataires et la définition de leur architecture d'encaissement.
Dans le cadre d'un projet Wero, notre intervention peut couvrir :
- Audit de l'existant : analyse des flux, des contrats PSP et des coûts d'acceptation.
- Étude d'opportunité : évaluation de la couverture bancaire, des cas d'usage et des économies potentielles.
- Benchmark PSP : comparaison des offres Wero, des fonctionnalités et des conditions tarifaires.
- Cadrage technique : analyse des contraintes e-commerce, TPE, caisse, API et réconciliation.
- Accompagnement au déploiement : définition d'une stratégie de lancement, des indicateurs de performance et du calendrier.
Notre indépendance nous permet d'évaluer Wero au regard des autres solutions disponibles, sans privilégier systématiquement un prestataire.
FAQ : les questions fréquentes sur Wero
Wero est-il disponible en France ?
Oui. Wero est disponible en France pour les paiements entre particuliers et, progressivement depuis 2026, pour les paiements en ligne auprès des commerçants participants. La disponibilité dépend de la banque du client.
Wero remplace-t-il Paylib ?
Oui, Wero succède progressivement à Paylib entre amis en France, avec l'ambition d'étendre les usages aux paiements e-commerce et en magasin.
Peut-on payer avec Wero sur un site e-commerce ?
Oui, lorsque le commerçant propose Wero au checkout et que la banque du client a activé le paiement en ligne.
Comment ajouter Wero sur Shopify ou PrestaShop ?
L'intégration dépend du PSP utilisé et de la disponibilité d'un module compatible. Le commerçant doit vérifier les fonctionnalités proposées par son prestataire avant l'activation.
Wero fonctionne-t-il avec un TPE ?
Wero prévoit notamment des paiements en magasin par QR code. Le déploiement reste progressif et dépend de la compatibilité des terminaux, des caisses et des prestataires d'acceptation.
Wero est-il gratuit pour les commerçants ?
Non, pas nécessairement. Les paiements entre particuliers et l'acceptation commerciale obéissent à des modèles économiques différents. Un commerçant peut payer des frais à son PSP ou à son acquéreur.
Wero est-il moins cher que la carte bancaire ?
Potentiellement, selon les volumes, les paniers moyens et les conditions tarifaires. Une comparaison du coût complet d'acceptation est nécessaire pour déterminer les économies réelles.
Quels PSP sont partenaires de Wero ?
Adyen, Axepta BNP Paribas, Mollie, Worldline, Worldpay, HiPay, Lyra et Nuvei figurent notamment dans l'écosystème des partenaires d'acceptation Wero. Les fonctionnalités effectivement disponibles doivent être vérifiées auprès de chaque prestataire.
Peut-on utiliser Wero comme solution de secours à la carte bancaire ?
Oui, Wero peut constituer un moyen de paiement alternatif dans une stratégie de diversification. Son efficacité comme solution de secours dépend de l'indépendance technique des circuits et de la disponibilité des banques.
Wero va-t-il remplacer Visa et Mastercard ?
Wero constitue une alternative européenne, mais ne remplace pas aujourd'hui la couverture internationale et l'ensemble des fonctionnalités des réseaux de cartes. Les deux modèles devraient coexister.
Sources : European Payments Initiative (EPI), Wero, BNP Paribas, Mercatel, Worldline.
Informations de déploiement arrêtées au 10 novembre 2026, susceptibles d'évoluer selon les banques, les PSP et les pays.

Jérémy MEUNIER